Практика управления маркетплейсами
Как участвовать в акциях маркетплейсов и контролировать минимальную цену
Три цены, которые нельзя смешивать
Покупательская цена, базовая цена карточки и сумма начисления продавцу могут различаться. Для управленческого решения нужна понятная связь между ними. Скидку продавца и субсидию площадки отражайте раздельно по документам и кабинету. Нельзя вычитать платформенную компенсацию второй раз только потому, что покупатель видел меньшую цену.
Перед акцией сохраните обычную цену, доступный запас, условия участия и способ расчёта начисления. Не повышайте искусственно исходную цену ради видимого процента скидки. Проверяемое предложение должно быть корректным для покупателя, а решение бизнеса — основанным на реальных расходах и поступлениях.
Как получить минимальную цену
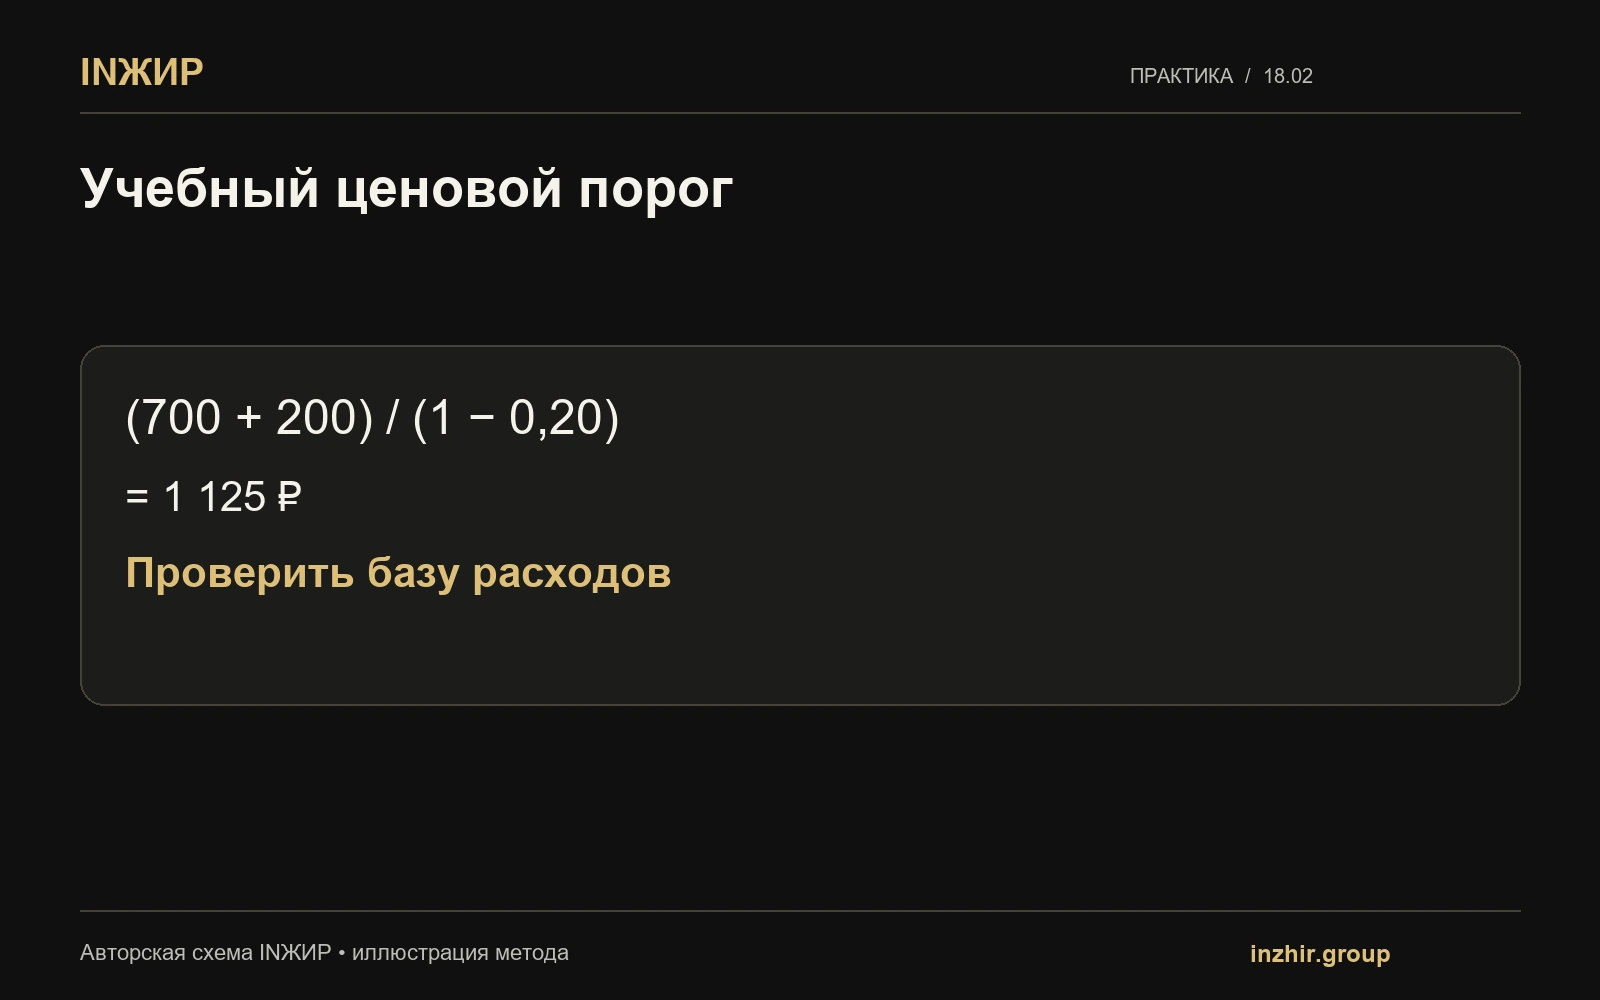
Для упрощённой модели обозначим постоянные на продажу переменные расходы C, долю расходов от цены r и желаемый вклад M. Тогда минимальная цена P = (C + M) / (1 − r). Формула применима только если действительно все процентные расходы имеют одну базу и нет дополнительных нелинейных условий.
Учебный пример: C = 700 рублей, r = 20%, M = 200 рублей. Получаем P = 900 / 0,8 = 1 125 рублей. Если рекламные расходы или доставка меняются с объёмом, пересчитайте сценарий. Налоги и договорные условия проверяются отдельно с финансовым специалистом. Это управленческий пример, а не универсальный калькулятор для любого продавца.
Проверьте готовность запаса и поставки
Акция может ускорить расход товара. Сравните доступное покрытие с прогнозом и сроком пополнения. Не используйте весь запас в акции, если после неё останутся обязательства перед другим каналом. Для комплекта проверьте наличие каждого компонента: достаточный остаток одной детали не означает готовности набора.
Отдельно установите лимит бюджета продвижения и порядок проверки цены. Владелец решения должен видеть исключения: цена ниже порога, сомнительное начисление, отсутствие товара или расход выше лимита. Ручное участие без журнала и массовое автоматическое включение одинаково опасны, если нет контроля итоговой цены.
Как оценить результат акции
Сравнивайте завершённые продажи, вклад в прибыль, возвраты и запас. Возьмите период до акции, саму акцию и сопоставимый период после. Если покупатели просто купили раньше то, что приобрели бы позже, пик заказов не является полностью дополнительным спросом. Сезонность и рекламные изменения тоже могут искажать результат.
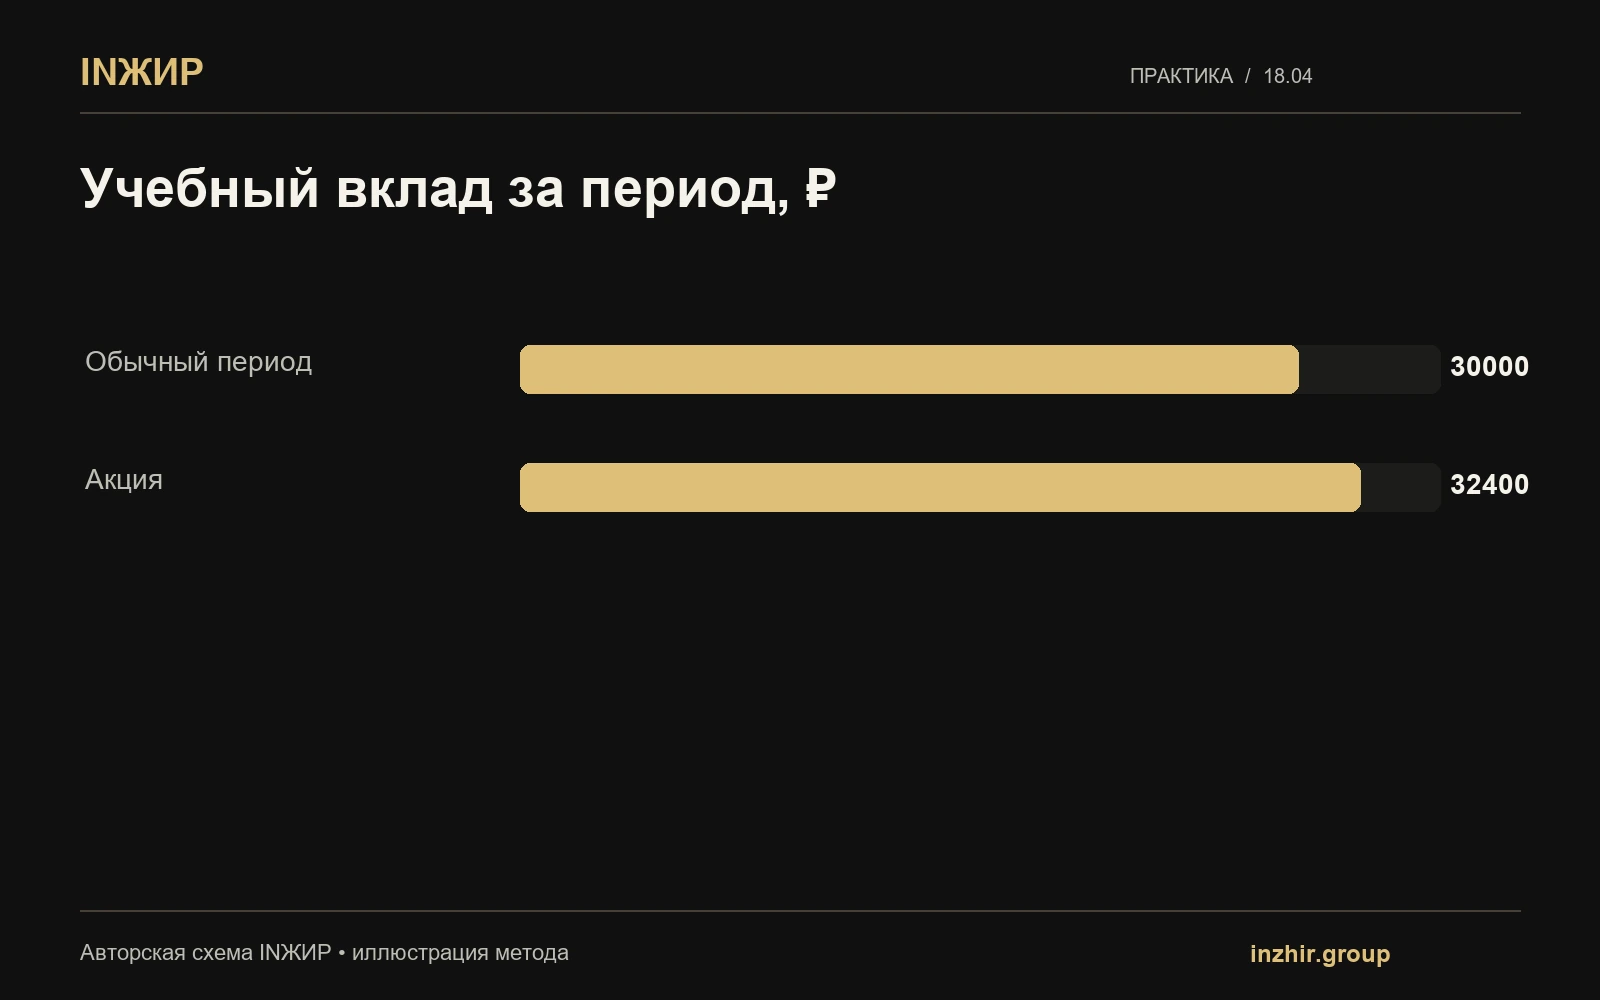
Условно до акции продавали 100 единиц с вкладом 300 рублей: 30 тысяч рублей. В акции продали 180 единиц с вкладом 180 рублей: 32,4 тысячи. Прибавка составляет 2,4 тысячи до проверки дополнительных расходов и переноса спроса. Этот расчёт показывает, почему рост заказов на 80% не означает такой же рост прибыли.
Регламент допуска товара в следующую акцию
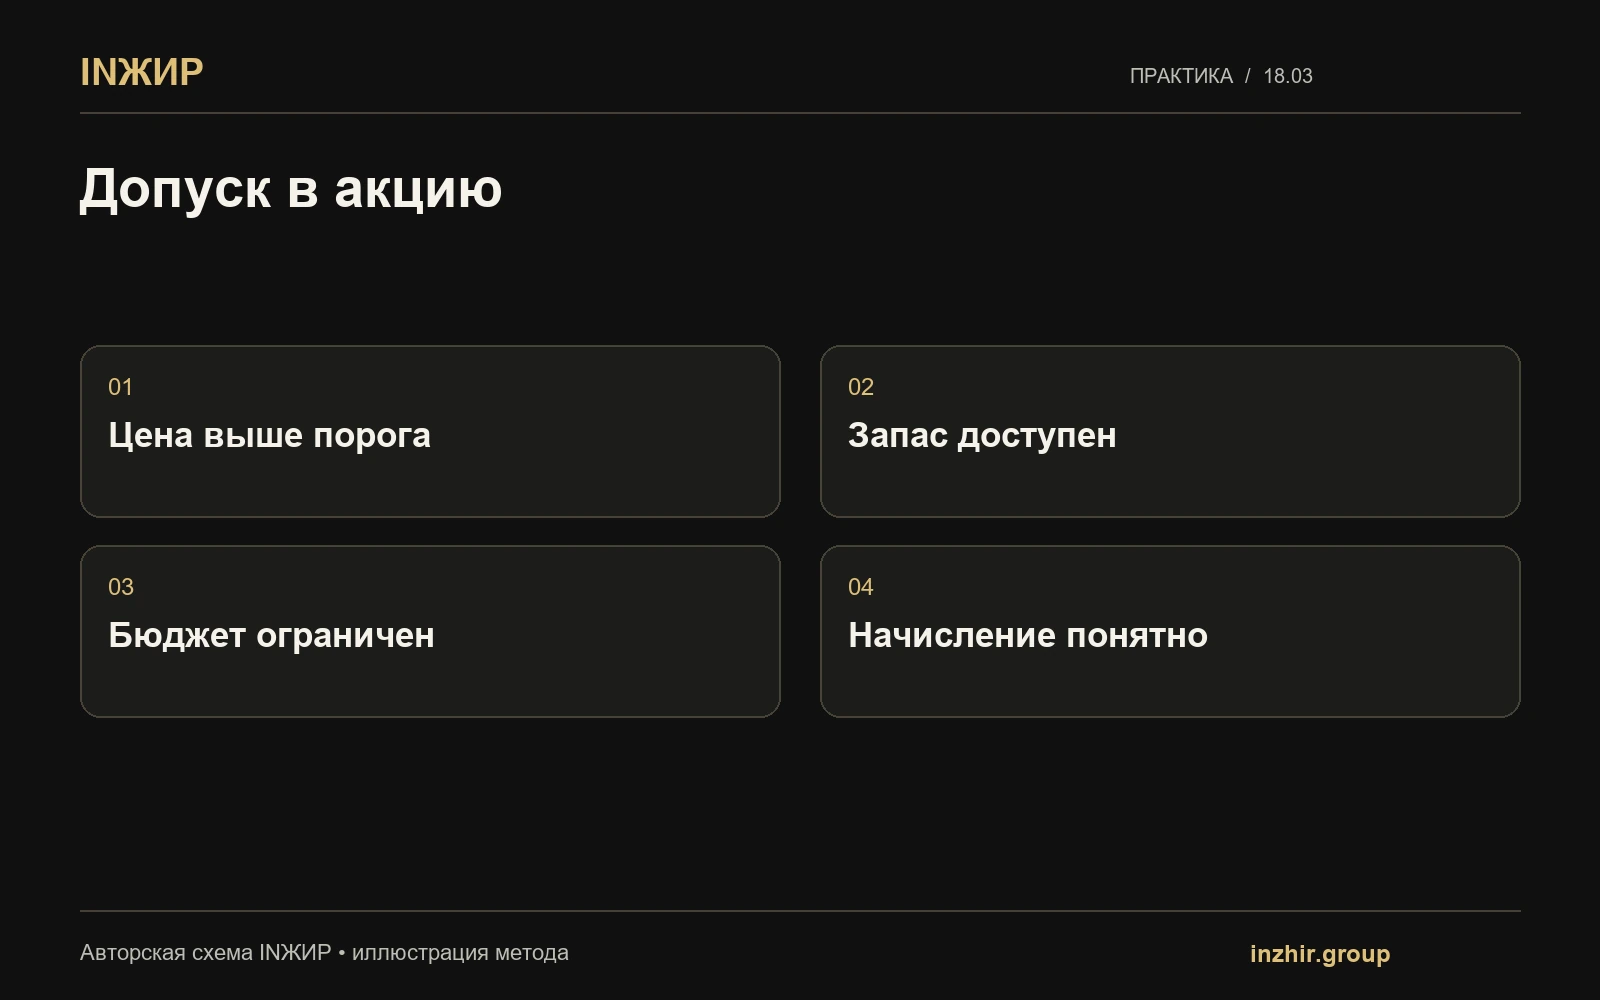
Результат сохраняйте по конкретному SKU и условиям. Допуск включает ценовой порог, ожидаемое начисление, лимит запаса, бюджет и ответственного. При изменении тарифа, себестоимости или упаковки прошлый порог перестаёт быть актуальным. Шаблон решения должен содержать дату расчёта и источник каждой строки.
INЖИР может связать расчёты, календарь акций и контроль исключений. Утверждение коммерческих условий остаётся у продавца. Выигрышный цикл — выбор подходящих товаров, ограниченное участие, проверка фактического результата и корректировка следующего решения. Оборот без такой проверки не показывает качество акции.
Рабочая таблица
| Учебный период | Продажи | Вклад на единицу | Итого |
|---|---|---|---|
| Обычный | 100 | 300 ₽ | 30 000 ₽ |
| Акция | 180 | 180 ₽ | 32 400 ₽ |
| Разница | +80 единиц | −120 ₽ | +2 400 ₽ |
Частые вопросы
- Любая скидка уменьшает доход продавца?
- Нет. Сначала определите источник скидки и фактическое начисление. Расход продавца и компенсация площадки — разные строки.
- Можно ли брать прошлый минимальный порог?
- Только после проверки актуальной себестоимости, расходов и условий.
- Какой рост считать успехом?
- Дополнительный положительный результат после расходов, возвратов и переноса спроса, при сохранении достаточного запаса.
Источники и методика
Расчёты и операционные рекомендации — редакционная методика INЖИР. Числа в учебных примерах условные; они не являются тарифами площадок или кейсами клиентов. Проверка источников: 14.10.2026.
- Wildberries: детализация отчёта реализации. Открытая официальная инструкция; обновлена 07.10.2026
- Wildberries: календарь событий. Открытая официальная инструкция; фиксация изменений