Оборот растёт, а прибыли нет: 9 причин на Wildberries и Ozon
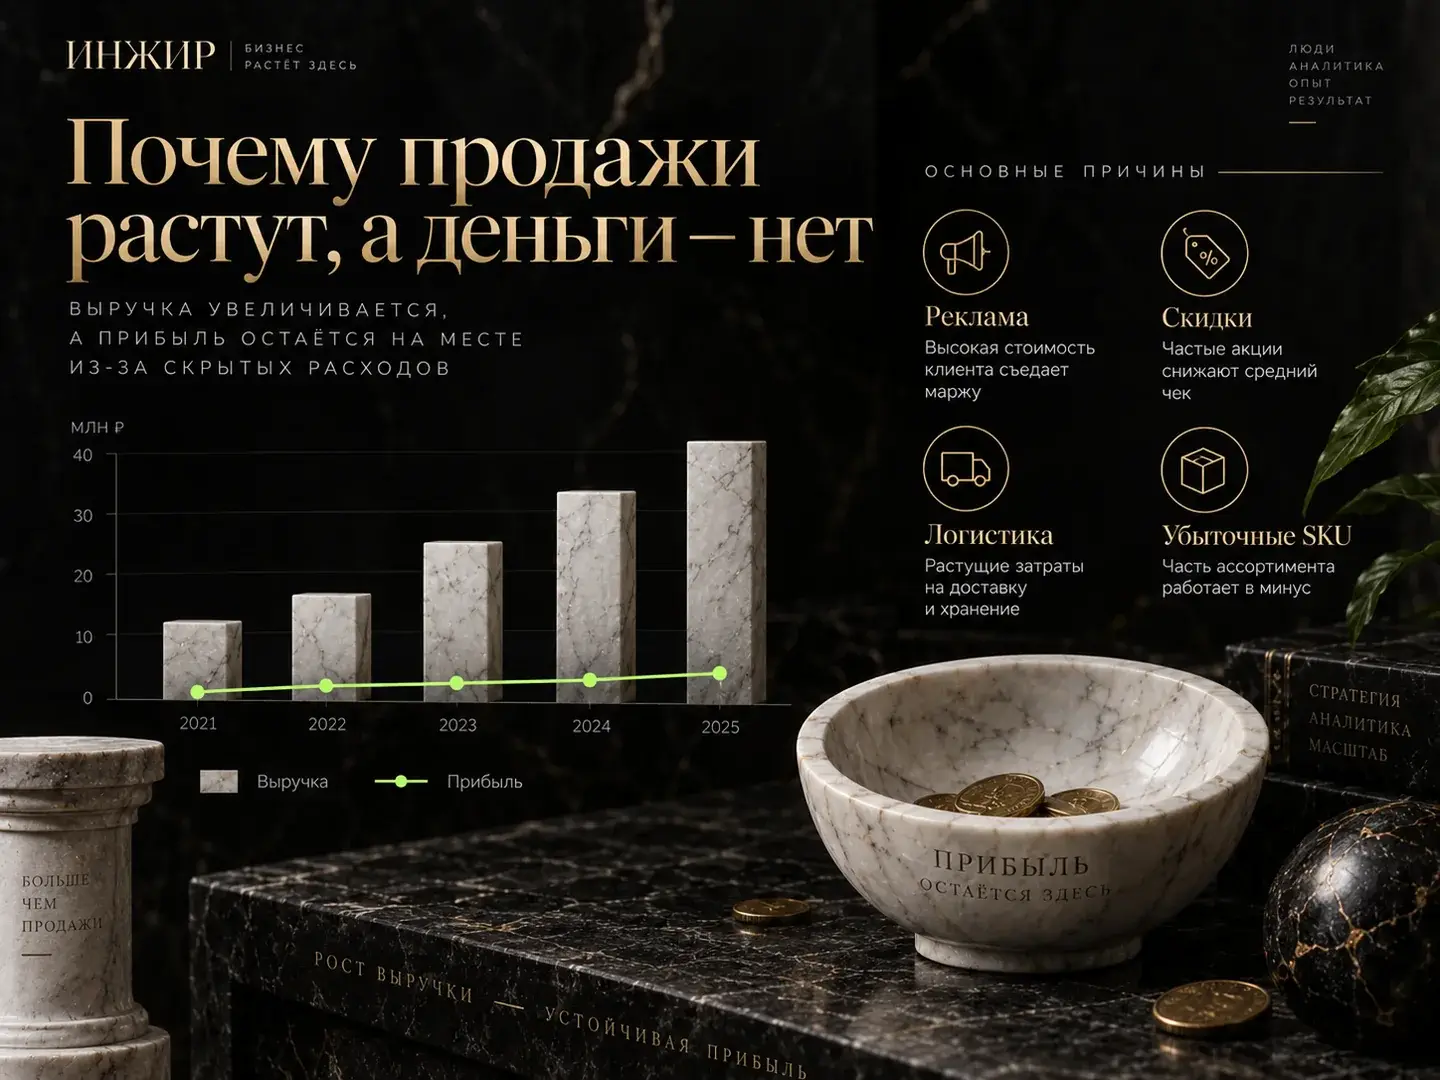
Короткий ответ. Обычно выручка растёт без прибыли, когда бизнес масштабирует одновременно и продажи, и скрытые расходы: рекламу, скидки, логистику, возвраты, хранение и убыточные SKU. Решение — перейти от общей цифры оборота к экономике конкретных товаров, а затем пересобрать цены, рекламу и остатки вокруг прибыльного ядра.
Почему это одна из самых опасных ситуаций
Падающие продажи заметны сразу. Рост оборота выглядит как успех и поэтому может маскировать проблему месяцами.
Собственник видит:
- больше заказов;
- больше выручки;
- рост позиций;
- активную рекламу.
Но денег на расчётном счёте не становится больше.
Чем сильнее бизнес масштабирует неправильную модель, тем быстрее растёт кассовый разрыв.
1. Убыточный SKU стал лидером
Товар продаётся лучше остальных, поэтому команда:
- даёт ему больше рекламы;
- закупает больше партии;
- чаще включает в акции.
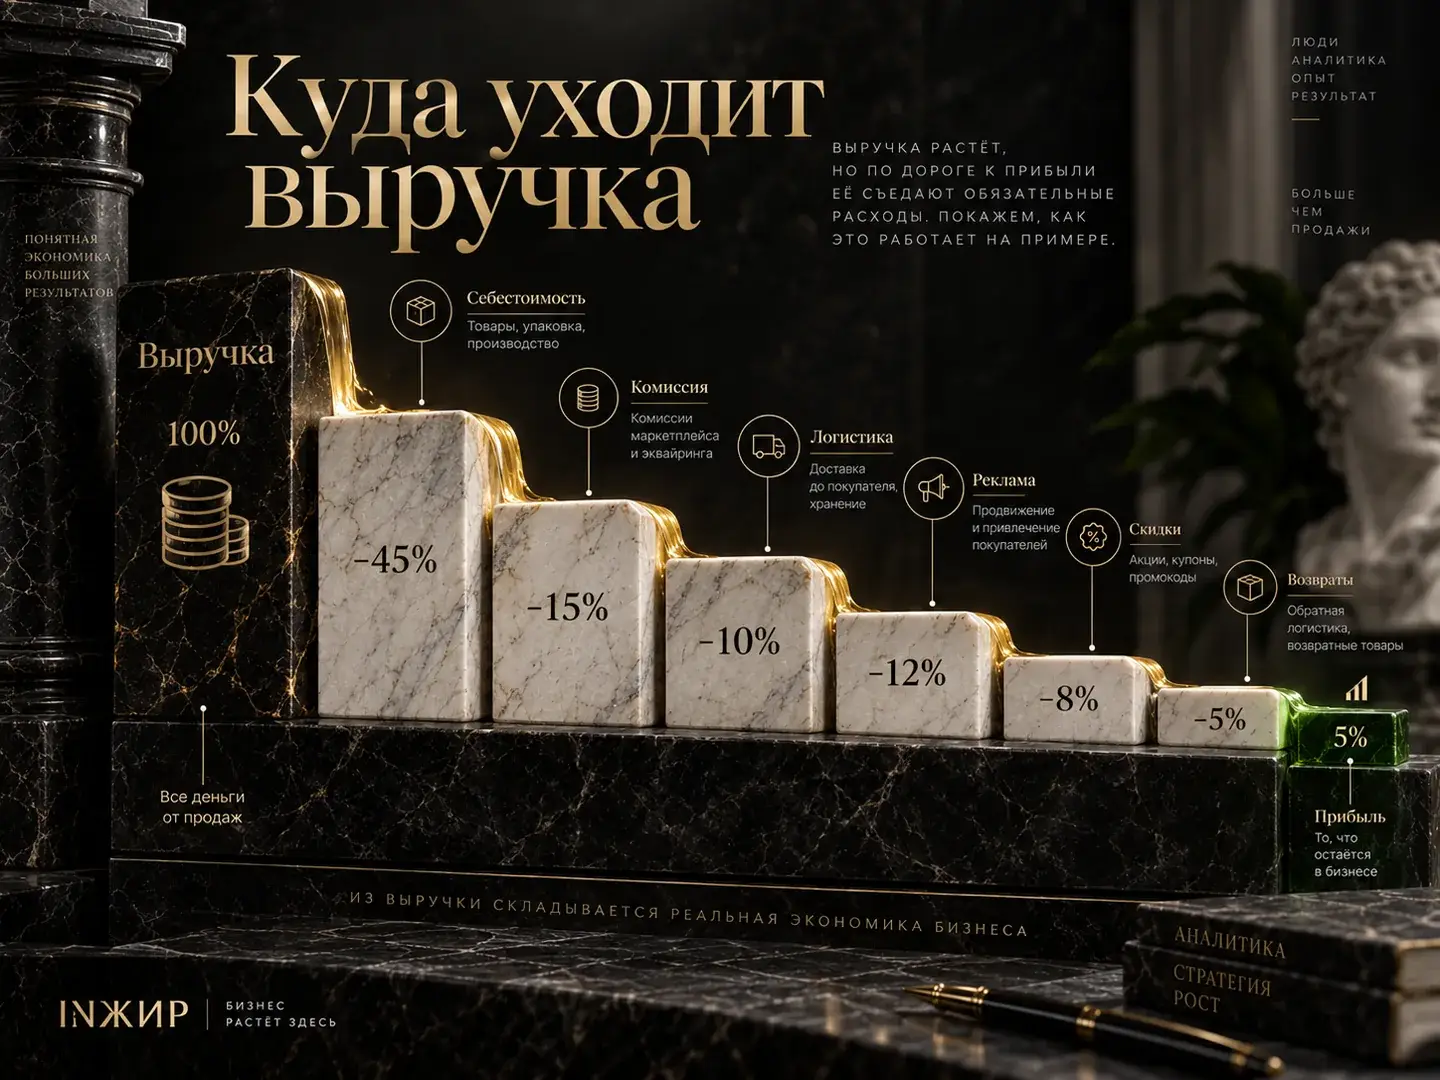
Если полная прибыль с единицы отрицательная, каждая новая продажа увеличивает убыток.
Что проверить
Посчитайте топ-20 SKU по выручке и рядом поставьте прибыль в рублях на единицу и за месяц.
Это часто даёт более полезную картину, чем весь рекламный кабинет.
2. ДРР вырос быстрее маржи
ДРР — доля рекламных расходов.
Wildberries официально считает её как расходы на рекламу / выручку от рекламируемых товаров × 100%.
Но площадка не знает вашу себестоимость.
Если после всех расходов до рекламы товар оставляет 18% выручки, ДРР 20% почти наверняка уничтожает прибыль.
3. Акция «купила» оборот
Скидка повышает конверсию и может дать дополнительный объём.
Но считать нужно не продажи, а три сценария:
- прибыль без акции;
- прибыль в акции при текущем объёме;
- прибыль в акции при ожидаемом приросте продаж.
Если третий сценарий хуже первого — оборот вырос невыгодно.
4. Логистика стала дороже
Особенно чувствительны:
- мебель;
- крупногабарит;
- хрупкие товары;
- товары с высоким процентом возвратов.
Изменение коэффициента склада или географии продаж способно съесть несколько процентных пунктов маржи, которые в рекламном отчёте вообще не видны.
5. Возвраты и невыкупы посчитаны неправильно
Заказ — не всегда окончательная продажа.
Нужно учитывать:
- фактический выкуп;
- обратную логистику;
- повторную доставку;
- повреждения;
- списания.
Особенно важно для fashion, обуви и сложных товаров с вопросами совместимости.
6. Остатки лежат не там
Когда сильный SKU закончился на ключевом складе:
- растёт срок доставки;
- падает конверсия;
- дорожает логистика;
- ухудшаются позиции;
- рекламный бюджет работает хуже.
Поэтому «реклама» и «поставки» нельзя разделять организационно слишком далеко.
7. Деньги заморожены в хвосте ассортимента
Большая матрица создаёт иллюзию выбора, но часть товаров:
- редко продаётся;
- требует остатка;
- получает рекламу;
- занимает склад;
- отнимает внимание команды.
ABC-анализ по прибыли помогает увидеть, какие товары создают результат, а какие только делают каталог большим.
8. Средняя маржа кабинета скрывает проблему
Представим:
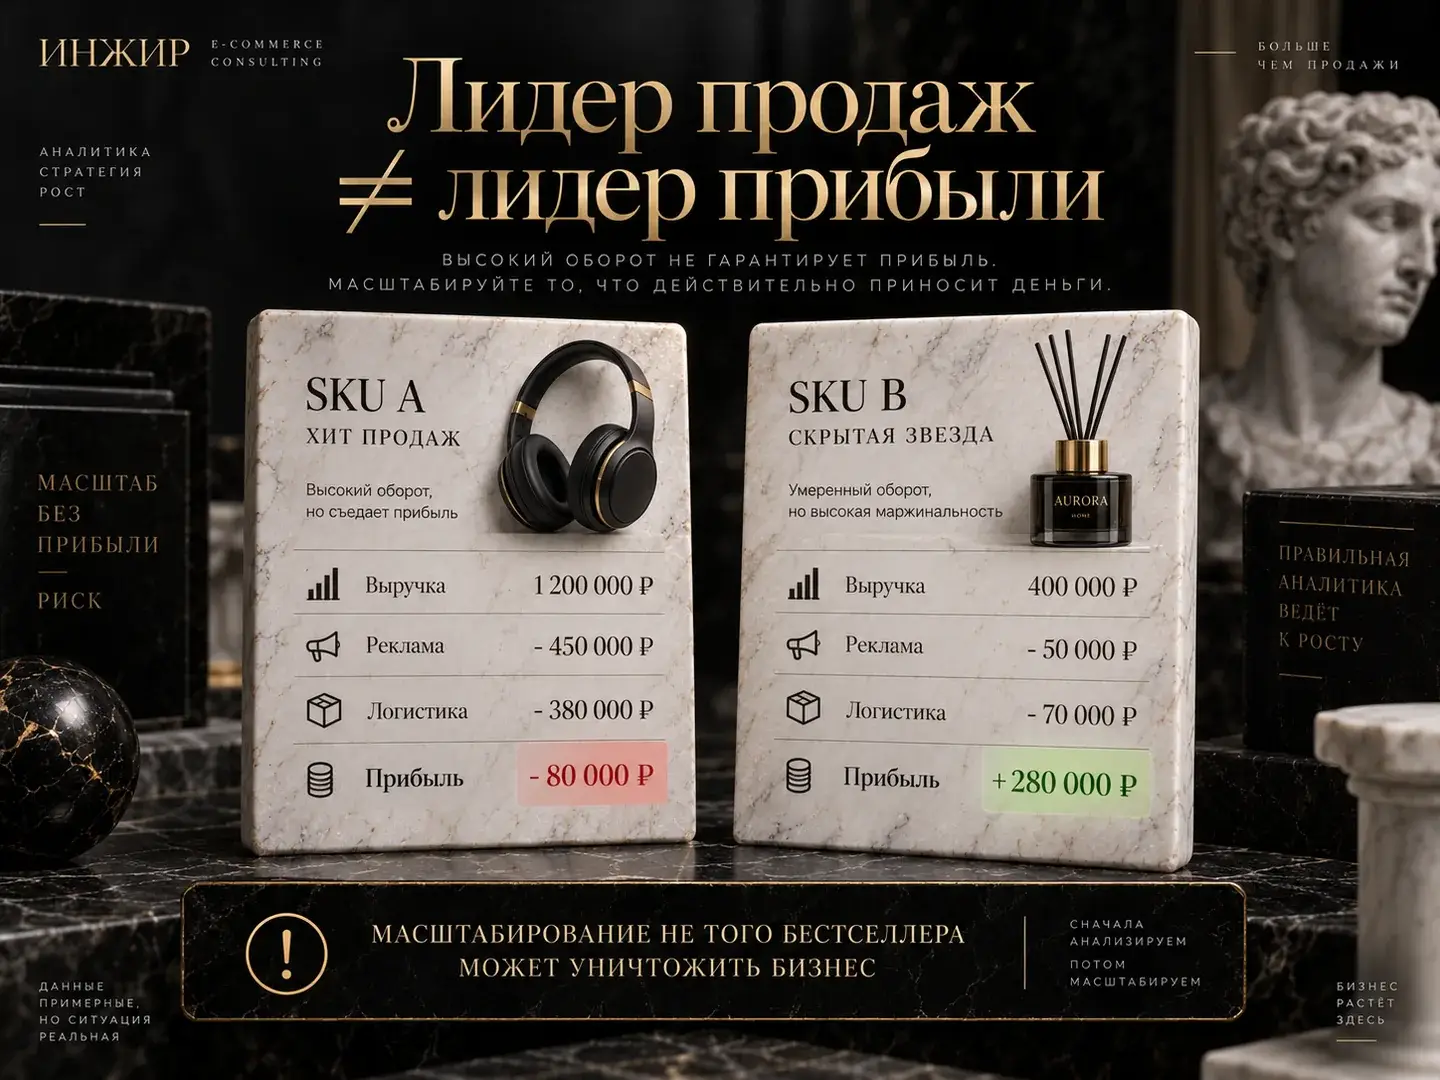
- SKU A: 5 млн ₽ оборота, −200 тыс. ₽ прибыли;
- SKU B: 2 млн ₽ оборота, +600 тыс. ₽ прибыли.
В целом магазин прибыльный.
Но если команда решит масштабировать SKU A «потому что он лидер», экономика ухудшится.
Средние показатели нужны для обзора. Управлять надо деталями.
9. Команда оптимизирует разные KPI
Рекламщик хочет низкий ДРР.
Производство — большой объём.
Менеджер — рост оборота.
Логистика — меньше поставок.
Если нет общего финансового KPI, каждый может быть локально прав, а бизнес — глобально проигрывать.
Диагностика за один день
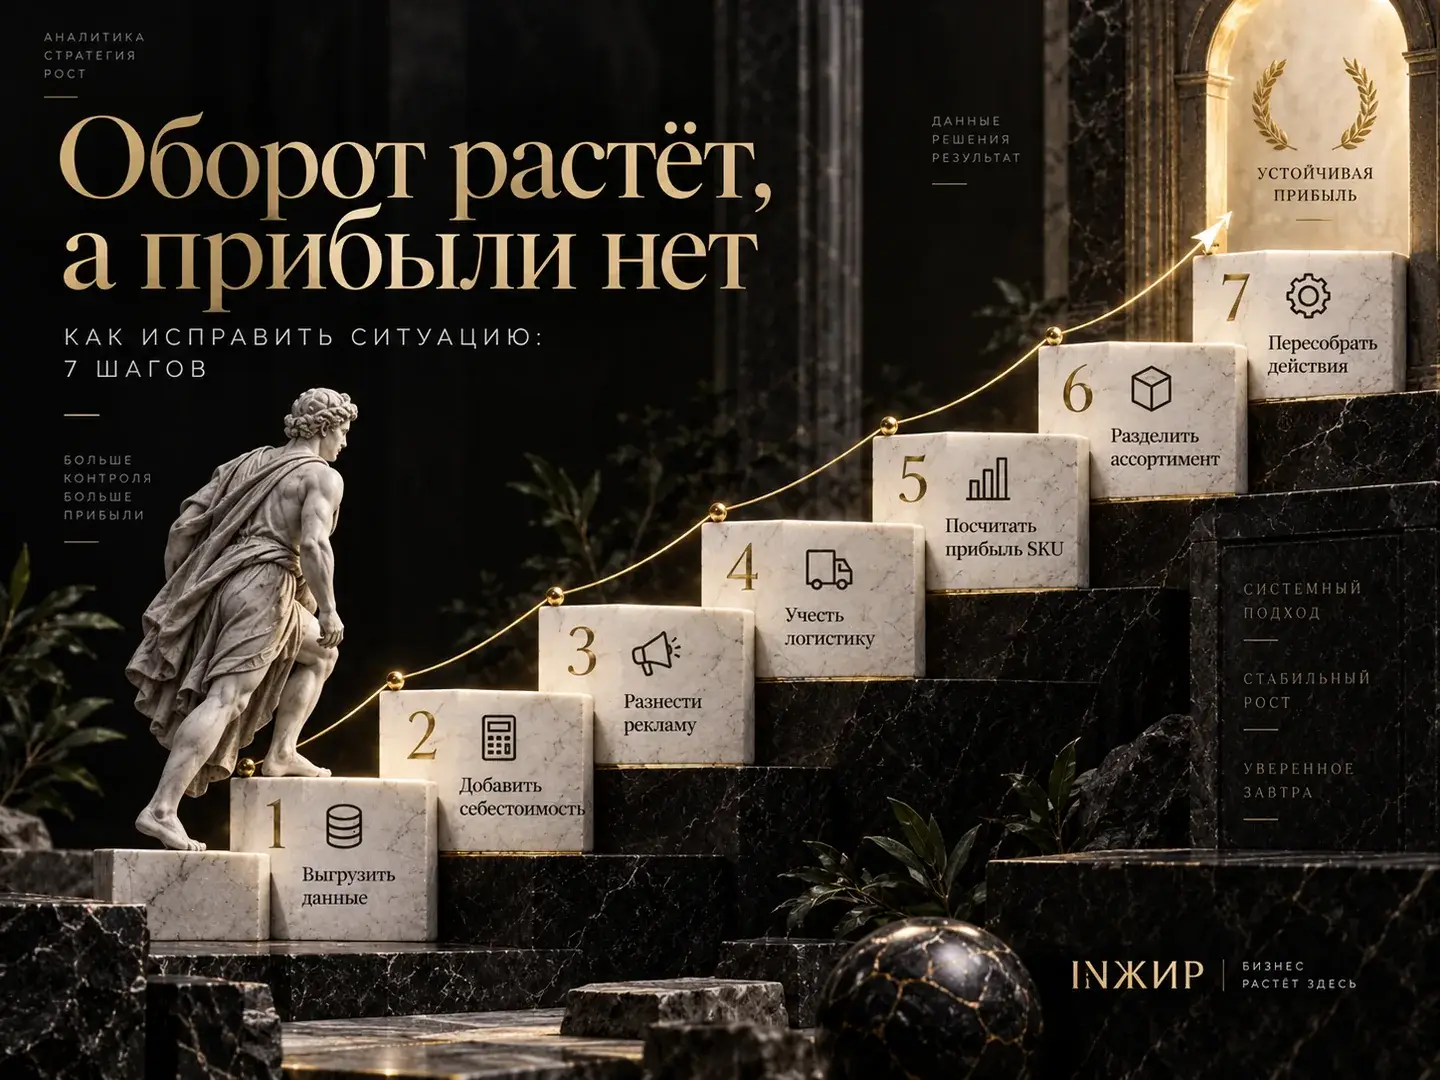
Возьмите последние 30 дней и для топ-20 SKU сведите:
| Показатель | Что взять |
|---|---|
| Фактическая цена | отчёт о продажах |
| Себестоимость | управленческий учёт |
| Комиссия | начисления площадки |
| Логистика | отчёты площадки |
| Возвраты | фактические операции |
| Реклама | по SKU/кампаниям |
| Налог | ваша модель учёта |
| Прибыль | расчёт после всех расходов |
После этого отсортируйте товары не по обороту, а по абсолютной прибыли.
Четыре типа товаров после расчёта
1. Высокий оборот + высокая прибыль
Защищать остатки и масштабировать.
2. Высокий оборот + низкая прибыль
Главная зона внимания: цена, реклама, логистика, акции.
3. Низкий оборот + хорошая прибыль с единицы
Кандидат на рост, если есть спрос.
4. Низкий оборот + убыток
Кандидат на вывод, перезапуск или изменение продукта.
Публичный пример INЖИР
В кейсе каталога стеллажей и изделий на сайте INЖИР оборот вырос с 9 до 36,5 млн ₽, а маржа — с −10% до 18% за 5 месяцев.
Здесь важнее не сама кратность оборота. Кейс показывает, что цель была не «продать больше любой ценой», а пересобрать ассортимент, карточки и фокус трафика на ключевые SKU.
Ещё один опубликованный кейс большого каталога прямо отмечает: около 50% SKU были убыточны на старте. После анализа команда сфокусировала матрицу на ключевых товарах.
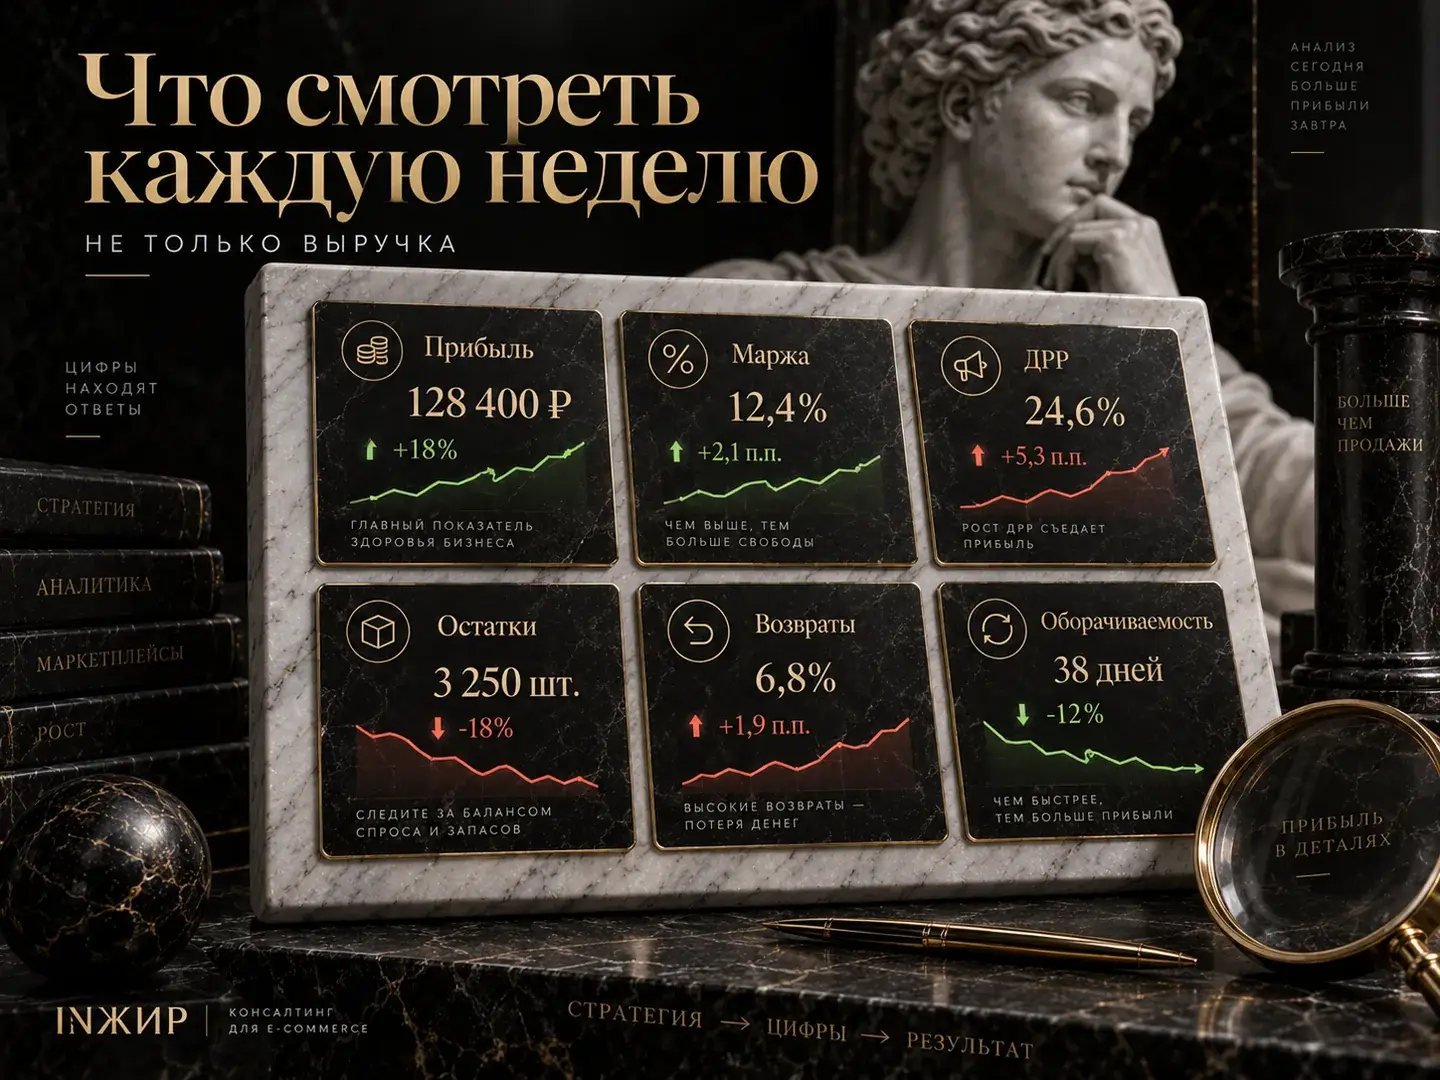
Что собственнику смотреть каждую неделю
Не нужен отчёт из 100 показателей.
Достаточно ядра:
- оборот;
- прибыль;
- маржа;
- прибыль топ-SKU;
- ДРР;
- цена продажи;
- остатки;
- out-of-stock;
- выкуп;
- план/факт.
А дальше — причины отклонений.
Когда не нужно паниковать
Временное падение прибыли может быть осознанным:
- запуск новой карточки;
- распродажа остатков;
- инвестиционный период;
- сезонный набор позиций;
- тест цены.
Проблема не в отрицательном месяце как таковом, а в отсутствии заранее заданного лимита и причины.
FAQ
Может ли большой оборот быть убыточным?
Да. Оборот — это выручка. Он не учитывает себестоимость и расходы.
Как быстро найти убыточные товары?
Начните с топ-20 SKU по выручке. В крупном магазине именно там обычно находится основная сумма потенциального эффекта.
Нужно ли отключать всю рекламу у убыточного товара?
Не всегда. Сначала определите причину и роль SKU. Иногда проблема решается ценой, логистикой или карточкой.
Что важнее: маржа в процентах или прибыль в рублях?
Нужно смотреть оба показателя. Высокая маржа на маленьком объёме и низкая маржа на большом объёме могут давать разную абсолютную прибыль.
Вывод
Когда оборот растёт без прибыли, следующий шаг — не «дать ещё рекламы». Сначала нужно ответить: какие продажи выгодны и почему. После этого масштабируется не весь магазин, а прибыльная часть системы.
аудит INЖИР начинается с экономики SKU и причин отклонений — до увеличения рекламного бюджета.
Источники
- INЖИР — кейсы и методика: https://inzhir.group/
- Wildberries — официальная формула ДРР: https://seller.wildberries.ru/instructions/ru/ru/material/how-to-evaluate-results-of-advertisement
Нужен управляемый рост на маркетплейсах?
INЖИР помогает брендам и производителям управлять ассортиментом, рекламой и прибылью на Wildberries и Ozon. Обсудим задачи вашего бизнеса.
Обсудить проект с INЖИР